
Detrás del superávit: cómo cambió el vínculo de Argentina con el mundo en 2026
El Intercambio Comercial Argentino de julio confirmó el superávit número treinta y dos consecutivo. Pero el dato agregado esconde algo más interesante que un buen mes: en los primeros siete meses de 2026 Argentina reacomodó, a distinta velocidad, su vínculo con cada uno de sus grandes socios. Litio hacia China, autos híbridos de vuelta, una brecha logística que cambia según el origen y dos marcos comerciales con Estados Unidos y la Unión Europea que atraviesan etapas muy diferentes. Un repaso de lo que el número de fondo realmente dice.
Viernes 21 de agosto de 2026 - Mg. Yanina S. Lojo
En julio, las exportaciones argentinas crecieron 14,1% interanual y el país acumuló un superávit comercial de USD 2.115 millones, el trigésimo segundo mes consecutivo en positivo. En el acumulado a siete meses, el superávit llega a USD 16.080 millones. Son cifras sólidas, y van a ser el titular de la semana.
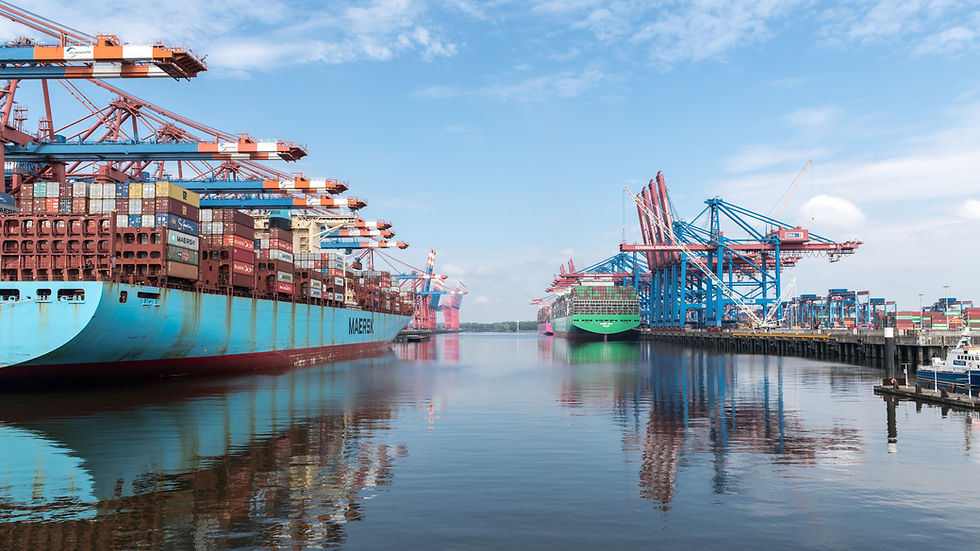
Pero mirado con más detalle, ese resultado agregado combina piezas que se están moviendo en direcciones y a velocidades muy distintas. Argentina no tiene hoy "un" vínculo con el mundo: tiene una relación con China que se reconfigura alrededor del litio y la electromovilidad; un intercambio con Estados Unidos que mejora mientras el nuevo acuerdo bilateral todavía está pendiente de entrada en vigor; un vínculo con la Unión Europea que ya transita la aplicación provisional del acuerdo interino de comercio; y costos logísticos que muestran diferencias muy marcadas según el origen.

El litio y la nueva relación con China
El comercio con China es, otra vez, el más deficitario de todos los socios: -USD 845 millones en julio, y -USD 3.906 millones en el acumulado a siete meses. Pero lo que cambió no es el tamaño del déficit —estructural desde hace años— sino la composición de lo que se intercambia.
El 57,5% de lo que Argentina exportó a China en julio se concentró en tres productos: carbonatos de litio, carne bovina congelada y porotos de soja. Es una canasta distinta a la tradicional relación centrada en el complejo sojero de harina y pellets. Al mismo tiempo, el litio atravesó durante 2026 una recuperación importante respecto de los mínimos observados durante la sobreoferta global de 2024-2025. Las referencias internacionales del carbonato de litio volvieron a ubicarse en niveles significativamente superiores, aunque el valor exacto depende del mercado, la especificación y el benchmark utilizado. Detrás de esa recuperación aparecen restricciones de oferta y un nuevo motor de demanda: los sistemas de almacenamiento de energía a gran escala, impulsados por la expansión de renovables y centros de datos.

El carbonato de litio no es materia prima sin procesar: hace falta evaporar, concentrar y purificar la salmuera hasta un producto químico con especificación industrial. Argentina agrega ese primer escalón. Lo que todavía no hace, a la escala que reflejan estos números, es avanzar a los eslabones siguientes —material catódico, celdas, packs— donde se concentra la mayor complejidad tecnológica y el mayor margen de la cadena del vehículo eléctrico. Esa etapa sigue del lado de China.
La pregunta que dejan estos numeros no es si Argentina "vendió barato". El aumento de las exportaciones coincidió con una ventana de recuperación de los precios internacionales del litio, lo que mejora el valor económico de ese crecimiento. La cuestión estratégica es otra: si ese ingreso de divisas y la expansión de la producción se traducen en inversión y capacidades que permitan avanzar hacia eslabones de mayor complejidad antes de un nuevo ciclo de sobreoferta.
El otro lado de la balanza: los autos que vuelven electrificados
Si el litio es lo que Argentina le vende a China, hay un correlato casi simétrico en lo que le compra: en un solo año, la composición de los autos de pasajeros importados desde China dio un giro que el propio INDEC describe como abrupto. Las importaciones de vehículos híbridos enchufables treparon 2.358,6% interanual; las de híbridos y eléctricos sin conexión externa, 132,7%. En paralelo, las posiciones de autos a combustión interna cayeron entre 22% y 61% según el modelo.

No es casualidad que ese giro coincida con el semestre de mayor peso del litio en la relación bilateral. China es, con amplio margen, el mayor productor y exportador mundial de vehículos electrificados y concentra una parte decisiva de la cadena de baterías. Pero el comportamiento de la electromovilidad no es uniforme entre mercados: durante 2026 las ventas mostraron dinámicas regionales muy diferentes. Por eso, el salto de las importaciones argentinas desde China debe leerse principalmente dentro de la combinación entre la capacidad exportadora china y las condiciones específicas del mercado local, y no como reflejo automático de una tendencia homogénea.
El resultado es una fotografía consistente: Argentina exporta a China un insumo procesado clave de la cadena de baterías, e importa de vuelta —cada vez más— el vehículo que esa cadena termina produciendo. Dos flujos que forman parte de la misma historia industrial global, vistos desde extremos opuestos.
Lo que cuesta traerlo: la brecha en los fletes
Ese vínculo más intenso con Asia tiene un costo logístico que también cambió de escala durante el semestre. El flete internacional promedio de las importaciones argentinas fue de USD 91,6 por tonelada en julio, apenas 0,7% más que un año atrás en el agregado. Pero ese promedio esconde una bifurcación marcada: el flete desde China subió 49,1% interanual, hasta USD 332,5 por tonelada —representando ya el 74,4% del valor FOB de lo que llega desde ese origen—, mientras que el flete desde el Mercosur cayó 17,1%, a USD 53,6 por tonelada.
La brecha tampoco puede leerse sólo como ruido de un mes. El transporte marítimo global atravesó durante el semestre episodios de tarifas firmes y redistribución de capacidad, en un contexto atravesado por tensiones comerciales, conflictos geopolíticos y mayores exigencias regulatorias y ambientales. Esos factores pueden trasladarse a recargos y costos de transporte. Sin embargo, al comparar fletes por tonelada entre distintos orígenes también importa la composición de las mercaderías, el modo de transporte, la densidad y el tipo de producto: no toda la diferencia entre China y Mercosur puede atribuirse únicamente a distancia o tarifa marítima.

El resultado es una señal relevante para la planificación empresaria: el diferencial de costo logístico entre abastecerse en Asia y hacerlo dentro de la región se amplió con fuerza. Eso no permite afirmar todavía que la brecha actual sea permanente o estructural, pero sí muestra que el costo logístico puede modificar de manera significativa la ecuación de abastecimiento. Para el segundo semestre, origen, flete, plazo y composición de la carga deben analizarse junto con el precio FOB, y no como variables secundarias.
Estados Unidos y Europa: dos socios, dos momentos
El semestre también estuvo marcado por dos procesos de integración comercial relevantes, pero en etapas jurídicas y operativas diferentes. Comparar sus resultados exige separar la evolución actual del comercio de los efectos que, en cada caso, pueden atribuirse a los nuevos instrumentos.
Con Estados Unidos, los números comerciales muestran una dinámica favorable para Argentina: las exportaciones acumuladas a siete meses crecieron 38,2% interanual y el superávit bilateral alcanzó USD 2.017 millones. Pero esos resultados no pueden atribuirse al Acuerdo sobre Comercio e Inversión Recíprocos (ARTI). El instrumento fue firmado el 5 de febrero de 2026 y, según la documentación oficial de USTR, continúa pendiente de entrada en vigor. La distinción es central: los datos de 2026 describen el punto de partida del vínculo bilateral, no el resultado del acuerdo. Cuando el ARTI entre efectivamente en vigor, esa línea de base permitirá evaluar con mayor rigor qué cambia en los flujos comerciales.
Con la Unión Europea, la situación es distinta. El Acuerdo Interino de Comercio (iTA) UE-Mercosur comenzó a aplicarse provisionalmente el 1° de mayo de 2026, después de completarse los procedimientos internos requeridos para esa etapa. Julio es, por lo tanto, apenas el tercer mes bajo el nuevo régimen. En el acumulado de siete meses, el vínculo de Argentina con la Unión Europea registra un déficit de USD 583 millones y las exportaciones muestran un crecimiento interanual del 19,1%. Pero tres meses de aplicación provisional son un período demasiado breve para medir el impacto del acuerdo y, sobre todo, el saldo bilateral por sí solo no permite determinar si un acuerdo comercial "funciona": la apertura puede impulsar simultáneamente exportaciones e importaciones.

La comparación deja una enseñanza distinta a la versión más simple de "un acuerdo funcionó y el otro no". Con Estados Unidos, el comercio bilateral ya muestra una mejora antes de que el ARTI haya entrado en vigor. Con la Unión Europea, el instrumento comercial ya comenzó a aplicarse provisionalmente, pero todavía no transcurrió tiempo suficiente para aislar sus efectos. Son dos socios relevantes, dos marcos comerciales y, sobre todo, dos momentos distintos para medir resultados.
Una sola historia, contada desde cuatro ángulos
Litio, híbridos, fletes y los nuevos marcos con Estados Unidos y la Unión Europea no son cuatro notas sueltas: son la misma reconfiguración vista desde ángulos distintos. Argentina profundizó en este semestre su lugar como proveedor de insumos críticos para la transición energética global, a la vez que importa tecnología vinculada con esa transición, enfrenta costos logísticos muy diferentes según el origen y avanza en su integración comercial con socios desarrollados bajo instrumentos que atraviesan etapas de implementación distintas. El superávit de julio es real. Pero la historia que hay detrás -con quién comercia Argentina, en qué términos, con qué costos y bajo qué reglas- es la que en definitiva va a definir el resultado de los próximos semestres.
Fuentes: INDEC, Intercambio Comercial Argentino (ICA), julio de 2026. Cochilco, Informe del Mercado del Litio 2025-2026; Consensus Economics; Benchmark Mineral Intelligence; S&P Global Commodity Insights. Comisión Europea, documentación oficial del Acuerdo Interino de Comercio UE-Mercosur y aplicación provisional desde el 1° de mayo de 2026. USTR, United States-Argentina Agreement on Reciprocal Trade and Investment (ARTI), firmado el 5 de febrero de 2026; 2026 Trade Policy Agenda, que informa que el acuerdo se encuentra pendiente de entrada en vigor.


Comentarios